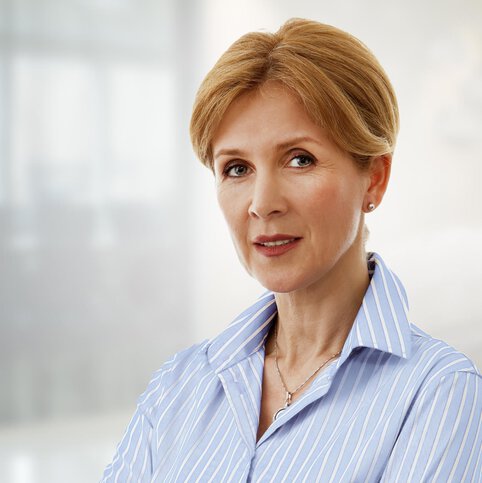
Dipl.-Kfm. Günter Carl Hober, MBA
Managing Partner
+49 (89) 809 53 63- 0
Lebenslauf & Referenzen
Die Produktklasse "Medizinprodukte" umfasst eine Vielzahl unterschiedlichster Produkte, Zulassungen und Technologien.
ConAlliance ist in diesem Segment in der Regel bei Transaktionen mit einem Unternehmenswert zwischen 20 und 250 Mio. EUR tätig.
Hierzu hat ConAlliance auf Unternehmenstransaktionen spezialisierte Experten-Teams aufgebaut, die sich auf die besonderen Fragestellungen der Medizinproduktnischen fokussieren, das notwendige technologische und regulatorische Wissen abdecken, und die Stakeholder, Märkte und aktuellen Markttrends kennen. Nicht zuletzt aufgrund zahlreicher M&A-Beratungsmandate in diesem Segment haben wir uns eine langjährige spezifische Expertise und ein hervorragendes globales Netzwerk aufgebaut.
Auf diese Weise setzen wir uns als Beratungshaus ab und können die Expertise und infolgedessen schnelle Umsetzung unserer Mandate bei gleichzeitig der bestmöglichen Transaktion garantieren. Sprechen Sie uns an, wenn Sie an unseren M&A-Beratungsleistungen (Verkauf und Kauf) oder unseren Transaction Services interessiert sind.
Medizinprodukte umfassen unter anderem Instrumente, Geräte, Implantate, Materialien und medizinische Software, die vom Hersteller für bestimmte medizinische Zwecke beim Menschen vorgesehen sind, etwa zur Diagnostik, Prävention, Überwachung oder Behandlung. Ihre bestimmungsgemäße Hauptwirkung wird nicht auf pharmakologischem, immunologischem oder metabolischem Weg erreicht, kann jedoch durch solche Wirkungen unterstützt werden. Häufig beruht die Hauptwirkung auf physikalischen Mechanismen. Diese Abgrenzung gegenüber Arzneimitteln ist regulatorisch wesentlich.
Auch Produkte zur Empfängnisverhütung oder -förderung sowie speziell zur Reinigung, Desinfektion oder Sterilisation von Medizinprodukten bestimmte Produkte werden erfasst. Dazu können entsprechend zweckbestimmte Autoklaven, Reinigungs- und Desinfektionsgeräte sowie spezielle Reinigungs- und Desinfektionspräparate oder -tücher gehören. Allgemeine Reinigungs- und Desinfektionsprodukte sind dagegen nicht allein aufgrund ihres Einsatzes im Gesundheitswesen Medizinprodukte.
Die maßgebliche Definition enthält Art. 2 Nr. 1 der Verordnung (EU) 2017/745 über Medizinprodukte (MDR). Für In-vitro-Diagnostika gilt insbesondere die Verordnung (EU) 2017/746 (IVDR). In Deutschland ergänzt das Medizinprodukterecht-Durchführungsgesetz (MPDG) den europäischen Rechtsrahmen. Der reguläre Marktzugang erfolgt über die vorgeschriebene Konformitätsbewertung und grundsätzlich die CE-Kennzeichnung, nicht über eine behördliche Arzneimittelzulassung.
Im Bereich der medizinischen Verbrauchs- und Bedarfsgüter reicht das Spektrum von Verbandmitteln, Wundversorgungsprodukten, Kompressen und Bandagen über Spritzen, Kanülen, Katheter sowie Infusions- und Transfusionssysteme bis zu Produkten zur Dekubitusprophylaxe und medizinisch zweckbestimmten OP-Materialien und OP-Textilien. Ergänzend zählen Hygieneprodukte und Notfallausstattungen zum medizinischen Bedarf. Die regulatorische Einordnung ist dabei jeweils gesondert zu prüfen: Nicht jedes Verbrauchs-, Hygiene- oder Ausstattungsprodukt ist ein Medizinprodukt. Das breite Sortiment ist für die Gesundheitsversorgung wesentlich; seine regulatorischen Anforderungen unterscheiden sich nach Produktart, Zweckbestimmung und Risikoprofil.
Wenn es um ein Medizinprodukteunternehmen geht, haben neben den klassischen Unternehmensbewertungsansätzen auch weitere Faktoren Einfluss auf den Unternehmenswert.
Die Kaufpreisbildung folgt nicht immer nur dem ausgewiesenen EBITDA als der Frage, welchen Teil davon der Erwerber als belastbar ansieht. Im Segment Medizinprodukte sind hierfür sechs Faktoren maßgeblich.
Zertifizierungsstand des Portfolios. Ein vollständig unter der MDR zertifiziertes Portfolio wird anders bewertet als ein Portfolio, das auf Übergangsregelungen beruht. Die Fristen der Verordnung (EU) 2023/607 enden gestaffelt am 31. Dezember 2027 für Produkte der Klasse III und implantierbare Produkte der Klasse IIb sowie am 31. Dezember 2028 für die übrigen Produkte der Klassen IIb und IIa und für Produkte der Klasse I, die steril in Verkehr gebracht werden oder eine Messfunktion haben. Jede offene Umstellung ist ein bezifferbarer Abschlag, da Kosten und Risiko auf den Erwerber übergehen.
Anteil wiederkehrender Umsätze. An installierte Geräte gebundenes Verbrauchsmaterial wird höher bewertet als das Gerätegeschäft. Bei gemischten Geschäftsmodellen empfiehlt sich eine getrennte Darstellung in der Aufbereitung.
Kundenkonzentration. Ein wesentlicher Umsatzanteil über eine Einkaufsgemeinschaft oder einen Distributionspartner begründet ein Klumpenrisiko, das in die Bewertung eingeht.
Abhängigkeit von der Benannten Stelle. Kapazität und Bearbeitungszeiten der Benannten Stelle stellen für den Erwerber ein Planungsrisiko dar und werden entsprechend geprüft.
Fertigungstiefe. Eigenfertigung bindet Kapital und trägt Marge, Lohnfertigung ist skalierbar und ersetzbar. Beide Modelle sind vertretbar, führen jedoch zu unterschiedlichen Erwerbergruppen.
Schutzrechtslage. Sie entscheidet, ob der Erwerber das Unternehmen oder lediglich dessen Umsatz erwirbt.
Die deutsche Medizintechnik ist mittelständisch strukturiert. Mehr als 90 Prozent der Hersteller beschäftigen weniger als 250 Mitarbeiter. Neben rund 1.510 Herstellern mit mehr als 20 Beschäftigten bestehen etwa 9.500 Kleinstunternehmen (BVMed, Stand 2024). Kennzeichnend sind hohe Spezialisierung, erhebliche Fertigungstiefe und begrenzte Unternehmensgröße.
Auf diese Struktur wirken drei Kräfte.
Regulatorische Fixkosten. Seit Geltungsbeginn der Verordnung (EU) 2017/745 (MDR) am 26. Mai 2021 trägt jede Produktfamilie eine eigene Zertifizierungs- und Überwachungslast. Diese Kosten sind weitgehend fix und damit degressiv. Ein Hersteller mit vier Produktfamilien und 30 Mio. EUR Umsatz trägt sie ungünstiger als ein Anbieter mit vierzig Produktfamilien und 400 Mio. EUR Umsatz. Dies ist einer der bestimmenden Konsolidierungstreiber des Segments.
Bündelung auf der Beschaffungsseite. Kliniken und Einkaufsgemeinschaften fassen Sortimente zusammen. Anbieter einzelner Produkte verhandeln aus einer schwächeren Position als Sortimentsanbieter.
Portfoliobereinigung der Konzerne. Große Hersteller trennen sich von Randsortimenten und erwerben in ihren Kernsegmenten hinzu. Daraus entstehen gleichzeitig Veräußerungs- und Erwerbsgelegenheiten. Ein im Konzernportfolio randständiges Produkt kann für einen mittelständischen Erwerber von zentraler Bedeutung sein.
Für die Verkäuferseite folgt daraus: Der Erwerbsgrund liegt nicht in der Unternehmensgröße, sondern in der segmentspezifischen Tiefe. Diese Tiefe begründet auch, weshalb ein strategischer Erwerber bei entsprechender Portfoliopassung regelmäßig eine höhere Bewertung darstellen kann als ein Finanzinvestor.
Europa ist nach den Vereinigten Staaten der zweitgrößte Markt für Medizintechnik und stellt gut ein Viertel der weltweiten Nachfrage (MedTech Europe, Stand 2024). Der Markt wächst seit Jahren stetig, wenn auch langsamer als die asiatischen Märkte.
Die Anbieterstruktur entspricht der deutschen. Europa zählt mehrere zehntausend Medizintechnikhersteller und mehr als 900.000 unmittelbar Beschäftigte; rund neun von zehn Unternehmen sind kleine und mittlere Unternehmen. Die größte Zahl von Herstellern entfällt auf Deutschland, Italien, das Vereinigte Königreich, Frankreich und die Schweiz. Der europäische Markt ist damit kein Markt weniger Großunternehmen, sondern ein Markt vieler Spezialisten.
Die MDR wirkt als Konsolidierungsmechanismus, nicht allein als Kostenfaktor. Zwei Wirkungen sind zu unterscheiden. Die erste ist die Kostenwirkung: Zertifizierung und Marktüberwachung fallen je Produktfamilie an und sind weitgehend unabhängig vom Umsatz dieser Familie. Kleine Sortimente tragen sie ungünstiger als große.
Die zweite Wirkung ist die Kapazitätswirkung und wird regelmäßig unterschätzt. Die Zahl der Benannten Stellen liegt unter dem Stand vor Geltungsbeginn der MDR, während Umfang und Dauer der Verfahren zugenommen haben. Die Dauer eines Zertifizierungsvorgangs bemisst sich in Quartalen. Diese Knappheit löst sich nicht kurzfristig auf, da Prüfkapazität langfristig aufgebaut werden muss. Ein Revisionsverfahren mit dem Ziel der Verfahrensvereinfachung ist eingeleitet; sein Ausgang und sein Zeitpunkt sind offen.
Der Engpass wirkt größenselektiv. Wer auf einen Verfahrensplatz wartet, verliert Marktpräsenz. Wer über Kapazität, qualifiziertes Personal und Vorlauf verfügt, gewinnt Anteile, ohne ein einziges Produkt zu verbessern. Dies erklärt, weshalb in Europa auch Unternehmen erworben werden, deren operative Kennzahlen unauffällig sind: Erworben wird die Zertifizierungsfähigkeit.
Zulassung ist europäisch, Erstattung bleibt national. Ein CE-Zertifikat gilt im gesamten Binnenmarkt; über die Erstattungsfähigkeit entscheidet jeder Mitgliedstaat gesondert. Erwerber kaufen deshalb regelmäßig nicht Produkte, sondern nationale Erstattungs- und Vertriebszugänge. Für einen deutschen Hersteller mit gesicherter Erstattungsposition ist dies ein eigenständiges Wertargument gegenüber einem europäischen Erwerber, und es begründet, weshalb der Kreis der in Betracht kommenden Erwerber europäisch und nicht deutsch abzugrenzen ist.
Knapp die Hälfte der weltweiten Nachfrage nach Medizintechnik entfällt auf die Vereinigten Staaten, gut ein Viertel auf Europa; der verbleibende Anteil verteilt sich überwiegend auf asiatische Märkte (MedTech Europe, Stand 2024). Diese Verteilung verschiebt sich langsam und bestimmt, welche Erwerber überhaupt in Betracht kommen. Für einen amerikanischen oder asiatischen Konzern ist ein europäischer Hersteller mittlerer Größe selten ein Umsatzthema. Er ist ein Zugangsthema.
Drei Regulierungsräume. Europa, die Vereinigten Staaten und China unterhalten eigenständige Zulassungssysteme mit unterschiedlichen Anforderungen an klinische Evidenz, Kennzeichnung und Marktüberwachung. Eine Annäherung dieser Systeme ist nicht absehbar. Für die Bewertung folgt daraus, dass das Zulassungsportfolio selbst einen Vermögenswert darstellt. Ein Unternehmen, das in zwei Regulierungsräumen zugelassen ist, erspart dem Erwerber Zeit, nicht Kosten. Der Wert dieser Ersparnis steigt mit der Dauer der Verfahren.
Beschaffung ist politisch. Medizinprodukte werden überwiegend aus öffentlich finanzierten Gesundheitssystemen bezahlt. Ihr Absatz ist damit strukturell politischen Entscheidungen ausgesetzt: Ausschreibungsmodelle, Referenz- und Festbetragssysteme, Anforderungen an lokale Wertschöpfung, Zölle und Beschränkungen der öffentlichen Beschaffung. Die einzelnen Maßnahmen wechseln rasch und sind in ihrer Ausgestaltung nicht prognostizierbar. Die Richtung ist seit Jahren beständig: Große Volkswirtschaften setzen die öffentliche Beschaffung zunehmend als industriepolitisches Instrument ein. Eine Bewertung, die auf dem jeweils geltenden Rechtsstand aufsetzt, bewertet eine Momentaufnahme.
Daraus folgt eine dauerhafte Verschiebung. Der Fertigungsstandort ist von einer Kostenfrage zu einer Zugangsfrage geworden. Fertigungskapazität innerhalb eines Wirtschaftsraums kann die Voraussetzung dafür sein, in diesem Raum überhaupt anbieten zu dürfen. Erwerber prüfen deshalb nicht allein, was ein Unternehmen herstellt, sondern wo.
Der Transaktionsmarkt ist zyklisch, die Erwerbslogik ist es nicht. Volumen und Bewertungsniveaus schwanken mit dem Zins- und Finanzierungsumfeld. Der strukturelle Grund für Zukäufe bleibt davon weitgehend unberührt, weil er aus Portfoliologik entsteht: Konzerne trennen sich von Randsortimenten und verstärken Kernsegmente, Finanzinvestoren errichten Plattformen und ergänzen sie um Add-ons. Beide Bewegungen setzen sich unabhängig vom Zyklus fort und verändern lediglich ihr Tempo.
Konsequenz für die Verkäuferseite. Der wahrscheinlichste Erwerber eines deutschen Medizinprodukteherstellers ist nicht notwendigerweise in Deutschland ansässig. Eine Ansprachestrategie, die sich auf den deutschsprachigen Raum beschränkt, schließt regelmäßig jene Gruppe aus, für die der europäische Marktzugang den eigentlichen Erwerbsgrund bildet.
ConAlliance hat mehr als 100 Unternehmenstransaktionen in dem Segment “Medizinprodukte” begleitet.
Das Netzwerk von ConAlliance im Medizinproduktebereich beruht daher insbesondere auf Mandatsbeziehungen und der fortwährende Austausch mit der Branche. Wir wissen in einem wesentlichen Teil der Fälle, wer besonderes Interesse an anorganischem Wachstum hat, welche Portfoliolücke geschlossen werden soll, wer die Investitionsentscheidung trifft, und unter welchen Voraussetzungen ein Erwerb überhaupt in Betracht kommt.
Was unser Netzwerk unterscheidet. Ein einfaches Beispiel zur Verdeutlichung: Ein strategischer Erwerber in Schweden, in den Vereinigten Staaten oder in Japan wird durch ein anonymes Kurzprofil an eine allgemeine Adresse unbedingt nicht erreicht. Erreicht wird er durch eine Person, die weiß, welche Ebene im Konzern über Zukäufe dieser Größenordnung entscheidet, und die diese Ebene ansprechen kann. Der Unterschied zeigt sich nicht daran, ob eine Antwort kommt, sondern wie schnell sie kommt und von welcher Ebene.
Was sich in der Prozessführung unterscheidet. Auch hier ein verdeutlchendes Beispiel: Ein außereuropäischer Erwerber bewertet ein europäisches Zertifikatsportfolio nur dann zutreffend, wenn ihm erläutert wird, was er vor sich hat. Umgekehrt bringt er Erwartungen aus seinem eigenen Regulierungsraum mit, etwa an Aufbau und Umfang der klinischen Evidenz oder an die Behandlung von Produkthaftungsfragen. Ein erheblicher Teil der Arbeit in grenzüberschreitenden Prozessen besteht darin, diese Erwartungen anzugleichen, bevor sie sich in Preisabschlägen niederschlagen. Hinzu treten die praktischen Anforderungen: lokale Rechtsberatung, regionale Unterschiede technischer Dokumentationen, unterschiedliche Vorstellungen von Umfang und Tiefe der Due Diligence sowie die Abstimmung von Fristen über Zeitzonen hinweg.
Was die Mandate zeigen. Im Segment Medizinprodukte weisen unsere Mandate ausdrücklich Parteien in der gesamten Welt aus. Wir beraten Unternehmen und Internehmer in der DACH-Region, in Skandinavien, in den Vereinigten Staaten, im Vereinigten Königreich, im nahen und mittleren Osten, in Lateinamerika und in Asien. Grenzüberschreitende Transaktionen gehören zu unseren Kernkompetenzen.
Und die Grenze. Nicht jeder Prozess muss international geführt werden. Bei manchen Produkten sitzt der geborene Transaktionspartner im Umkreis von zweihundert Kilometern, weil ihm genau dieses Sortiment fehlt. Welche Reichweite die Ansprache erhält, entscheidet die Analyse Ihres Unternehmens und nicht das Leistungsangebot des Beraters. Wir sagen Ihnen vor der ersten Ansprache, welche der drei Erwerbergruppen wir für aussichtsreich halten und welche nicht.
Unsere Teams verbinden stets zwei Qualifikationen in denselben Personen. Neben der Ausbildung als Investmentbanker und Finanzspezialisten verfügen unsere Berater über eine zweite Ausbildung in Medizin, Gesundheitswissenschaften, Labor- oder Ingenieurwesen oder in den Rechtswissenschaften. Der praktische Unterschied zeigt sich beispielsweise nicht in der Bewertung, sondern im Gespräch mit einer Entwicklungsleitung, dem Qualitätsmanagement und mit der Gegenseite: Wer die technische Dokumentation nicht lesen kann, kann sie im Verhandlungsprozess auch nicht verteidigen.
Mandate werden stets auf Senior-Level besetzt. Der Partner, der das Erstgespräch führt, führt auch die Verhandlung.
Von Deutschland und England aus arbeiten wir mit Partner-Offices in Europa, den Vereinigten Staaten und Asien. Zum Mandantenkreis zählen inhabergeführte Medtech-Unternehmen, ausgewählte internationale Großkonzerne, Organisationen in öffentlicher Trägerschaft, Family Offices sowie Private-Equity- und Venture-Capital-Investoren.
Unser Rat ist unabhängig. Wir arbeiten exklusiv für unsere Mandanten und vertreten ausschließlich deren Interessen.
Kontaktieren Sie ConAlliance - Ihren Partner für Unternehmenstransaktionen im Medtech - für ein vertrauliches Gespräch.
Die Medizintechnikbranche ist ein hochspezialisierter Sektor, in dem ein Unternehmensverkauf besondere Anforderungen stellt. Um den bestmöglichen Erfolg zu erzielen, ist es unerlässlich, den besten Berater Unternehmensverkauf Medizintechnik an seiner Seite zu haben. Dieser Experte verfügt über fundiertes Wissen sowohl in der Medizintechnik als auch im Bereich Mergers & Acquisitions. Der beste Berater Unternehmensverkauf Medizintechnik versteht die spezifischen Marktbedingungen und gesetzlichen Anforderungen, die in dieser Branche gelten, und kann so den Verkaufsprozess optimal steuern und den Unternehmenswert maximieren.
Zu den Branchen, in denen ConAlliance spezifische M&A-Erfahrung und spezielles Fachwissen vorweisen kann gehören die Labortechnik, Laborautomation, Medizinprodukte, Medizintechnik, Laborbedarf, Wundversorgung, OP-Bedarf.
Ziehen Sie uns als Ihren M&A Berater in Erwägung, wenn Sie planen, ein Gesundheitsunternehmen zu kaufen oder verkaufen, denn auch Commercial Due Diligence kann auch als einzelnes Beratungsmodul bei ConAlliance beauftragt werden.
Mit ConAlliance als Lead Advisor profitieren Sie von unserem weltweiten Netzwerk als erfahrener M&A-Beratung.
Wenn Sie ein Unternehmen aus der Branche Krankenhaustechnik, EKG-Schreiber und Ultraschallgeräte, bildgebender Diagnostik, wie z. B. Magnetresonanztomographie (MRT) und Elektroenzephalographie (EEG), Medizinische Geräte, Infusionspumpen, Herz-Lungen-Maschine, Cochleaimplantate, Dialysemaschinen, künstliche Organe, Sehhilfen, Prothesen, Zahnimplantate, Herzschrittmacher, dann wenden Sie sich an ConAlliance.
Ziehen Sie ConAlliance als M&A Berater in Ihrem Transaktionsprozess hinzu. Wir unterstützen Sie in jeder Phase einer M&A Transaktion.
Unsere Kernkompetenzen ist die M&A-Beratung von Gesundheitsunternehmen (Nuklearmedizin Sonographie, Ultraschall, Magnetresonanztomographie MRT, Optische Kohärenztomographie OCT,
Röntgen).
Planen Sie ein Unternehmen zu kaufen oder verkaufen, das in den Bereichen Tissue Engineering, Robotik, medizinische Laser, Dialyse, Klinik-Ingenieurwesen, Biomedizinische Technik, Medizinische Informatik tätig ist? Dann sprechen Sie uns an.
haben Sie eine distressed Mergers & Acquisitions Situation zu bewältigen? Dann sprechen Sie uns an.
Mergers & Acquisitions M&A Biotechnologie Life Science
Außerdem können wir Ihnen eine hervorragende Anwaltskanzlei empfehlen:
Die Kanzlei Becker ist auf Mandate rund um die Immobilie spezialisiert.
Rechtsanwaltskanzlei Maklerrecht